Technologieentwicklung – Oder: Warum Quereinsteiger etablierten Unternehmen die Zukunft stehlen können
»Was machen eigentlich diese InsurTechs, und sind die für uns wirklich eine Bedrohung? Das was wir bisher sehen ist doch hochgradig harmlos!« ist ein Standpunkt, den wir in letzter Zeit oft hören. Und auf den ersten Blick stimmt es auch: Sehr viele Start-ups, die wir im und um den Versicherungsbereich kennengelernt haben, sind hochgradig kooperativ eingestellt. Ihr Geschäftsmodell richtet sich auf die Ergänzung und Erweiterung des bestehenden Angebotes. Natürlich stehen sie immer auch irgendwie im Wettbewerb mit bestehenden Angeboten und Unternehmen, aber ein gesunder Wettbewerb belebt und wird wohl kaum den ganzen Markt umkrempeln.
Keine Gefahr also? Vielleicht doch. Denn das, was wir da gerade beobachten, könnte ein Effekt der Innovationszyklen sein, der in den fertigenden Branchen gut erforscht ist. Clayton M. Christensen und sein Team haben es in »The Innovator’s Dilemma« ausführlich beschrieben (siehe Abbildung 1): Wann immer ein neuartiger Ansatz in eine etablierte Branche tritt, ist er den bestehenden Angeboten meist in jeglicher Hinsicht unterlegen, oft erfüllt der neue Ansatz auch die Kundenbedürfnisse anfangs noch nicht. Doch was die Platzhirsche dann gerne übersehen: Für die bestehenden Angebote ist das Entwicklungspotential beschränkt. Die Leistungen decken die bestehenden Anforderungen gut ab und Weiterentwicklungen verursachen nur noch Kosten, die kein Kunde tragen möchte. Der neue Ansatz hat hingegen hervorragende Wachstumsaussichten, denn er wächst ja erst in den Bereich hinein, in dem sich Kunden überhaupt anfangen, für ihn zu interessieren. Und wenn er dann noch Kostenvorteile gegenüber den etablierten Angeboten bieten kann, ist die weitere Entwicklung ziemlich absehbar.
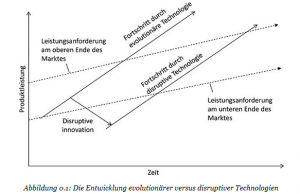
Abbildung aus: Clayton M. Christensen: The Innovator’s Dilemma, Vahlen, 2011. ISBN: 9783800642816.
Was bedeutet das nun für die Situation in der Finanz- und Versicherungsbranche? Natürlich ist es leicht, in der Vergangenheit Beispiele für das Innovator’s Dilemma zu finden. Genauso gibt es auch gegenteilige Beispiele, in denen Branchen gut mit Innovation zurechtgekommen sind (auch das diskutiert Christensen). Und so wäre es vermessen, willkürlich auf die Abbildung zu zeigen und zu postulieren „hier steht Ihr, dort stehen die Angreifer“. Doch wenn Sie sich einen Moment lang vor Augen führen, dass relevante Versicherungssparten in Deutschland als gesättigt gelten, während gleichzeitig das namensgebende Asset der InsurTechs – nämlich die (digitale) Technologie – einen beispiellosen Wachstumspfad beschreitet, dann könnte es schon so sein, dass Sie erste Ansatzpunkte für eine Verortung in Christensens Abbildung haben, oder?